수익 전환점 뒤의 3000억 달러
오늘 아침, 칩을 파는 사람이 ‘AI는 올해 수익 전환점을 찍었다’고 했습니다. 그 칩을 쓰는 쪽은 2030년까지 2780억 달러의 현금 소진 전망을 내놓았습니다. 이 산업의 ‘수익’과 그 수익을 지탱하는 ‘돈’은 아직 서로 다른 자리에 서 있습니다. 이 격차를 따라가 보면, 기업 AI의 다음 계산서가 어디에 쓰일지가 보입니다.
 글의 핵심 개념을 형상화했습니다.
수익의 표면
젠슨 황은 CBS Sunday Morning 인터뷰에서, AI가 올해 실질적으로 유용해졌고 토큰 생성이 2026년 내내 ‘믿기 어려울 만큼 수익적’이었다고 말했습니다. 수익의 전환점이라는 표현까지 붙였습니다. 이 표현을 정확히 읽으면, 수익의 주체가 누구인지가 먼저 보입니다. 칩을 파는 쪽에서는 팔릴수록 수익입니다. 모델이 토큰을 만들어낼수록, 그 토큰을 만들어내는 칩과 데이터센터가 더 팔리기 때문입니다. 그래서 ‘토큰 생성이 수익적이다’라는 말은, 파는 사람에게 이미 진술문입니다.
‘실질적으로 유용해졌다’는 말 뒤에 숨은 논리도 같습니다. 유용해야 토큰이 팔리고 토큰이 팔려야 칩이 팔립니다. 유용성의 확대가 곧 소비의 확대이고 소비의 확대가 곧 칩 매출의 확대입니다. 파는 사람의 매출과 쓰는 사람의 사용량이 함께 커지는, 닫힌 원이 여기서 작동합니다. ‘믿기 어려울 만큼 수익적’이라는 말은 매출의 크기가 아닙니다. 토큰을 만들어내는 비용을 빼고도 남는, 마진을 가리킵니다. 칩의 사업에서 이 마진은 구조에 의해 지켜집니다. 최상위 칩을 만들 수 있는 쪽이 적어서, 물량이 커져도 가격이 쉽게 내려가지 않기 때문입니다. 파는 사람이 말하는 수익은, 이 마진입니다.
여기서 또 하나 짚을 것은, 누가 말하는가입니다. ‘산업이 수익 전환점에 왔다’고 선언하는 사람은 중립적인 관찰자가 아닙니다. 칩을 파는 회사의 대표 그 자체입니다. 이 ‘수익 전환점’을 산업 전체에 대한 측정 결과로 읽기는 어렵습니다. 파는 쪽이 자기 자리에서 내리는 평가에 가깝습니다. 선언의 주체와 수익의 주체가 같은 사람이라는 사실은, 사는 쪽이 테이블 위에 올린 2780억 달러라는 숫자와 함께 읽어야 합니다.
문제는 그 말을 듣고 쓰는 쪽, 즉 토큰을 써서 실제 일을 만드는 회사입니다. 그들에게 토큰은 원가입니다. 그리고 그 원가는 다음에서 보듯, 같은 아침에 두 방향으로 동시에 움직입니다.
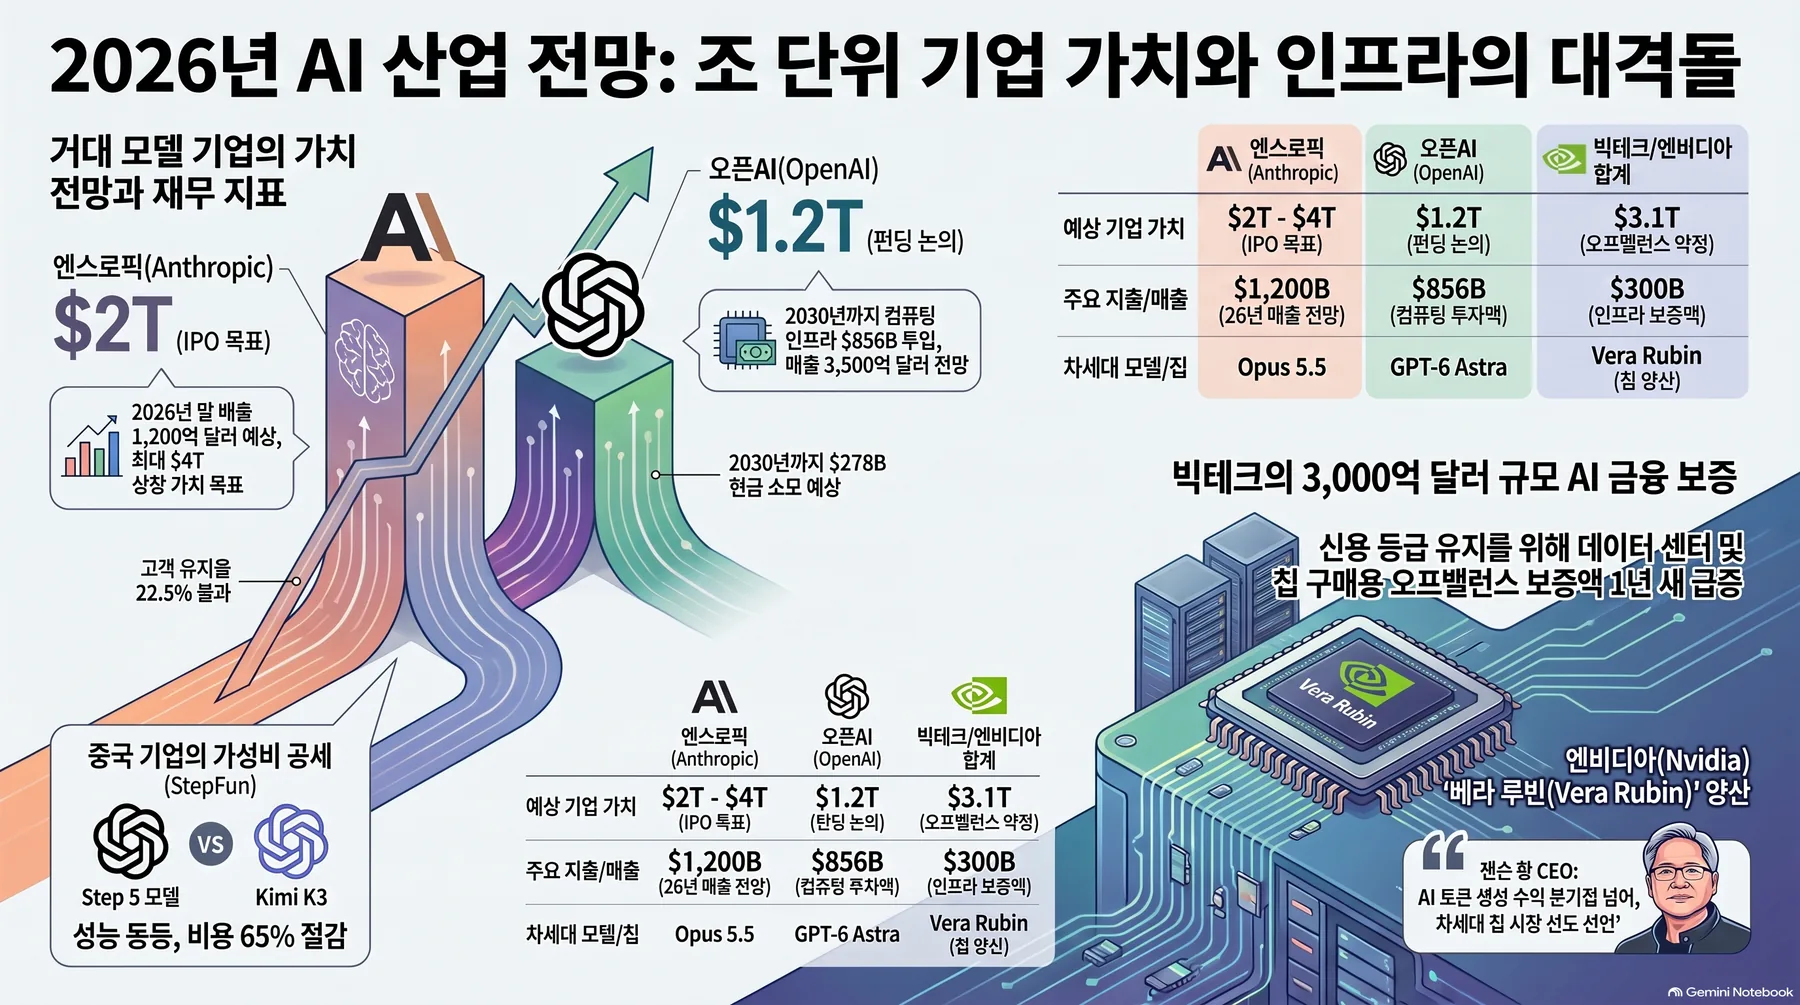 NotebookLM이 소스를 종합해 생성한 인포그래픽입니다.
손익계산서 밖으로 이동한 돈
수익이라는 말과 다른 자리에 있는 돈, 오늘은 꽤 선명하게 보입니다. 오픈AI의 내부 재정 전망은 2030년까지 현금 소진이 2780억 달러에 달할 것으로 내다봤습니다. 1조 2000억 달러 규모의 자금 조달도 논의 중이라고 전해졌습니다. 향후 수년간 학습과 추론을 위한 컴퓨트와 인프라에 8560억 달러를 투입한다는 계획도 같습니다. 가장 큰 모델을 키우는 쪽이, 현금을 가장 빠르게 태우는 쪽이라는 뜻입니다. 인프라에 대한 베팅의 크기가 현금 소진의 크기를 정하는 구조입니다.
그리고 그 돈을 지탱하는 방식이 바뀌었습니다. 빅테크 기업들이 신용등급을 지키기 위해 3000억 달러 규모의, 손익계산서 밖인 밸런스시트 밖 AI 보증을 발행했다는 보도가 같은 아침에 나왔습니다. ‘신용등급을 지키기 위해’라는 말이 핵심입니다. AI 인프라에 들어가는 돈을 재무제표에 그대로 올리면 평가가 흔들리므로, 보증이라는 형태로 밖으로 빼면서 신용등급은 지킨다는 뜻입니다. 그중엔 엔비디아가 오하이오 주 오픈AI 데이터센터 프로젝트에 최대 1050억 달러를 보증하는 것도 들어 있습니다. 칩을 파는 회사가, 그 칩으로 데이터센터를 짓는 최대 고객의 공사에 보증서로 서준 것입니다. ‘수익 전환점’을 말한 사람과, 손익계산서 밖의 보증을 쓴 사람이 같은 사람입니다.
구조로 읽으면 이것은 원입니다. 사는 쪽은 현금을 태워 데이터센터를 지웁니다. 파는 쪽은 그 결과로 칩을 더 팝니다. 파는 쪽은 같은 공사에 추가로 보증을 서줍니다. 원이 도는 만큼 칩은 더 팔리고 보증은 더 쌓입니다. 파는 사람이 말하는 ‘수익’은 이 원에 지탱되고 위험은 보증의 형태로 손익계산서 밖으로 나갑니다. 수익은 표면에 있고 위험은 밖에 있습니다.
여기서 흥미로운 것은 방향입니다. 예전에는 인프라의 돈이 자산이라는 이름으로 밸런스시트 안에 들어갔습니다. 지금은 보증이라는 형태로 밖으로 밀려납니다. 이는 산업이 두 가지를 동시에 극대화한다는 신호입니다. 확장에 필요한 자금은 최대한 끌어들이되, 신용등급은 그 확장의 확신에 걸고 싶지 않다는 것이지요. 보증은 바로 그 ‘확신’을 손익계산서 밖으로 내놓는 재무적 기법입니다.
‘수익적’이 사실처럼 들리기 시작한 이유
‘수익적’이라는 말이 사실처럼 들리기 시작한 데는 이유가 있습니다. 토큰의 가격이 내려앉고 있기 때문입니다. 중국의 StepFun은 플래그십 에이전틱 모델 Step 5 Preview를 내며 Kimi K3에 필적하는 성능을 65% 낮은 비용으로 제공한다고 밝혔습니다. 100만 토큰 컨텍스트와 비전 기능을 담았습니다. API 정가는 입력 100만 토큰당 1.00달러, 출력 100만 토큰당 2.70달러입니다. 오픈웨이트는 10월 15일에 공개될 예정입니다.
프런티어 모델 쪽도 가격으로 경쟁합니다. 앤스로픽은 GPT-6 Astra에 맞서 Opus 5.5를 화요일 출시 목표로 준비 중이고 입력 비용은 100만 토큰당 4달러로 책정됐습니다. 같은 회사는 IPO에서 2조 달러 기업가치를 목표로 하고 2026년 말 연환산 매출은 1200억 달러를 넘길 전망입니다. 그런데 고객의 1년 뒤 유지 비율은 22.5%로 나타났습니다. 가격이 내려가면서 매출은 커지고 고객은 자주 바뀝니다. ‘토큰 생성이 수익적이다’가 사실인 이유는, 토큰 하나가 워낙 싸져서 많이 팔리기 때문입니다. 그리고 그 ‘많이’는 쓰는 쪽의 원가로 바로 전달됩니다.
22.5%라는 숫자를 따로 볼 필요가 있습니다. 1년 뒤에도 남는 고객이 4명 중 1명 남짓이라는 뜻입니다. 모델 계층에서 이것은 구조입니다. 가격이 계속 내려가고 대안이 계속 나오므로, 한 모델에 머무는 것은 잠깐의 가격 비교입니다. ‘수익적’이라는 말이 사실처럼 들리는 이유는, 모델 계층이 이 정도 불안정하기 때문입니다. 파는 쪽에게는 불안정한 사용이 수익이고 쓰는 쪽에게는 불안정한 사용이 리스크의 원천입니다.
벌어지는 가격 사다리
같은 아침 안에서도 가격 사다리가 벌어져 있습니다. 한 끝은 Step 5 Preview의 입력 100만 토큰당 1.00달러이고 다른 끝은 Opus 5.5의 입력 100만 토큰당 4달러입니다. 두 모델의 입력 가격 차는 4배입니다. 그리고 그 아래, 10월 15일에 공개될 오픈웨이트 모델은 또 다른 변수입니다. 자사가 호스팅할 수 있으므로, 가격은 애초에 API 정가라는 틀에서 벗어나는 변수가 됩니다.
이것은 단일 작업의 비용이 더 이상 ‘어떤 모델’ 하나로 정해지지 않는다는 뜻입니다. 두꺼운 판단이 필요한 단계에만 비싼 모델이 가고 실행과 요약 단계에는 싼 모델이 갑니다. 이렇게 배분하면 작업당 평균 비용은 어느 하나 모델의 정가보다 아래로 내려갑니다. 비용 관리의 축이 ‘한 모델을 고르는 일’에서 ‘여러 모델 사이를 배분하는 일’로 옮겨 갑니다.
기업 구매자에게 이것은 구매가 더 이상 일회적 선택이 아니라는 뜻입니다. 모델을 사서 몇 년을 쓰는 시대가 아닙니다. 움직이는 가격 사다리 위에서 작업을 계속 다시 배분해야 합니다. 그리고 다시 배분의 전제는 가시성입니다. 어떤 작업이 어떤 모델을 지나갔고 얼마가 들었는지 보지 못하면, 배분을 옮길 수 없습니다. 비용 관리의 문제는 결국 가시성의 문제입니다.
예산 편성도 이 변화에 맞춰 바뀝니다. 과거에는 모델 라이선스나 API 쿼터 단위로 예산을 잡았습니다. 지금은 작업 실행 단위로 예산을 짜야 합니다. 같은 예산이라도, 어디에 얼마나 쓰는지를 단계별로 보아야 절감을 찾을 수 있습니다. 예산의 단위가 모델에서 작업으로 넘어오는 순간, 기업은 각 작업의 실행을 기록할 수밖에 없습니다.
기록이 질문이 되는 순간
배분이 계속 일이 되면, 실행의 ‘기록’은 전제가 됩니다. 기록은 어떤 작업이, 어떤 모델로, 얼마에 실행됐는지를 답하는 세 질문의 묶음입니다. 이 묶음이 없으면 절감의 효과를 증명할 수 없고 잘못됐을 때 무엇이 일어났는지 설명할 수 없습니다.
에이전트가 ‘답하는 것’에서 ‘하는 것’으로 커질수록 이 기록의 무게는 더 커집니다. 실행의 단위가 하나의 질의가 아니기 때문입니다. 여러 도구와 모델을 거치는 단계의 연속입니다. 단계가 늘면 비용은 단계별로 쌓이고 실수는 하나의 단계에서 다음 단계로 전파됩니다. 이런 체인에서 ‘누가, 어떤 권한으로, 어떤 단계에서 무엇을 했는지’를 묻는 일은 감사의 영역을 넘어, 운영의 전제가 됩니다.
수익의 축이 실행으로 오는 순간
여기까지가 오늘의 뉴스가 남긴 계산서입니다. 수익은 파는 쪽에 있습니다. 돈은 손익계산서 밖의 보증이 지탱합니다. 토큰은 계속 싸지고 고객은 자주 바뀝니다. 이 네 가지가 동시에 참인 시장에서, 기업이 먼저 볼 질문은 ‘어떤 프런티어 모델을 살 것인가’가 아닙니다. ‘각 작업은 어느 모델로, 어느 비용으로, 어떤 기록을 남기고 실행되는가’입니다.
ThakiCloud의 Paxis는 바로 그 실행 단위를 다루는 에이전트 네이티브 클라우드, 정식 제품(v1.1 GA)입니다. 뉴스가 드러낸 통증을 일급 리소스로 대응합니다. ‘토큰은 계속 싸지고 모델은 계속 바뀐다’는 통증에 CostRouter가 작업마다 모델을 배분해 답합니다. ‘에이전트가 실행한다’는 통증에 자율도 L0에서 L3까지의 레벨과 정책 게이트가 어디까지 스스로 가게 할지를 정합니다. 격리 샌드박스가 실행을 가둡니다. Audit Logs가 각 실행을 검증할 수 있는 기록으로 남깁니다. Skills와 Tools, Policies가 일급 리소스로 관리됩니다. MCP 커넥터와 스킬 마켓으로 외부 도구를 잇습니다. 소버린이든 온프레미스가든 K8s 위에 올릴 수 있습니다.
수익의 축이 실행으로 이동하면, 질문이 바뀝니다. 이제 기업은 각 실행이 어떤 비용과 어떤 기록을 지나갔는지를 묻게 됩니다. 그 기록이 없으면 다음 계산서를 협상할 수조차 없습니다. 기록이 있으면 각 실행의 비용은 비교하고 개선할 수 있는 자산이 됩니다.
이 읽기가 맞다면, 2027년의 기업 AI 시장은 다른 기준으로 서 있을 것입니다. 프런티어 모델은 파는 쪽의 자산으로 남고 실행의 기록은 쓰는 쪽의 자산으로 남습니다. 토큰의 가격은 계속 내려앉습니다. 각 실행을 설명하는 기록의 가치는 계속 올라갑니다. 지금부터 기록을 쌓기 시작한 회사가, 다음에 내려앉는 가격을 자기의 마진으로 바꾸는 회사입니다.
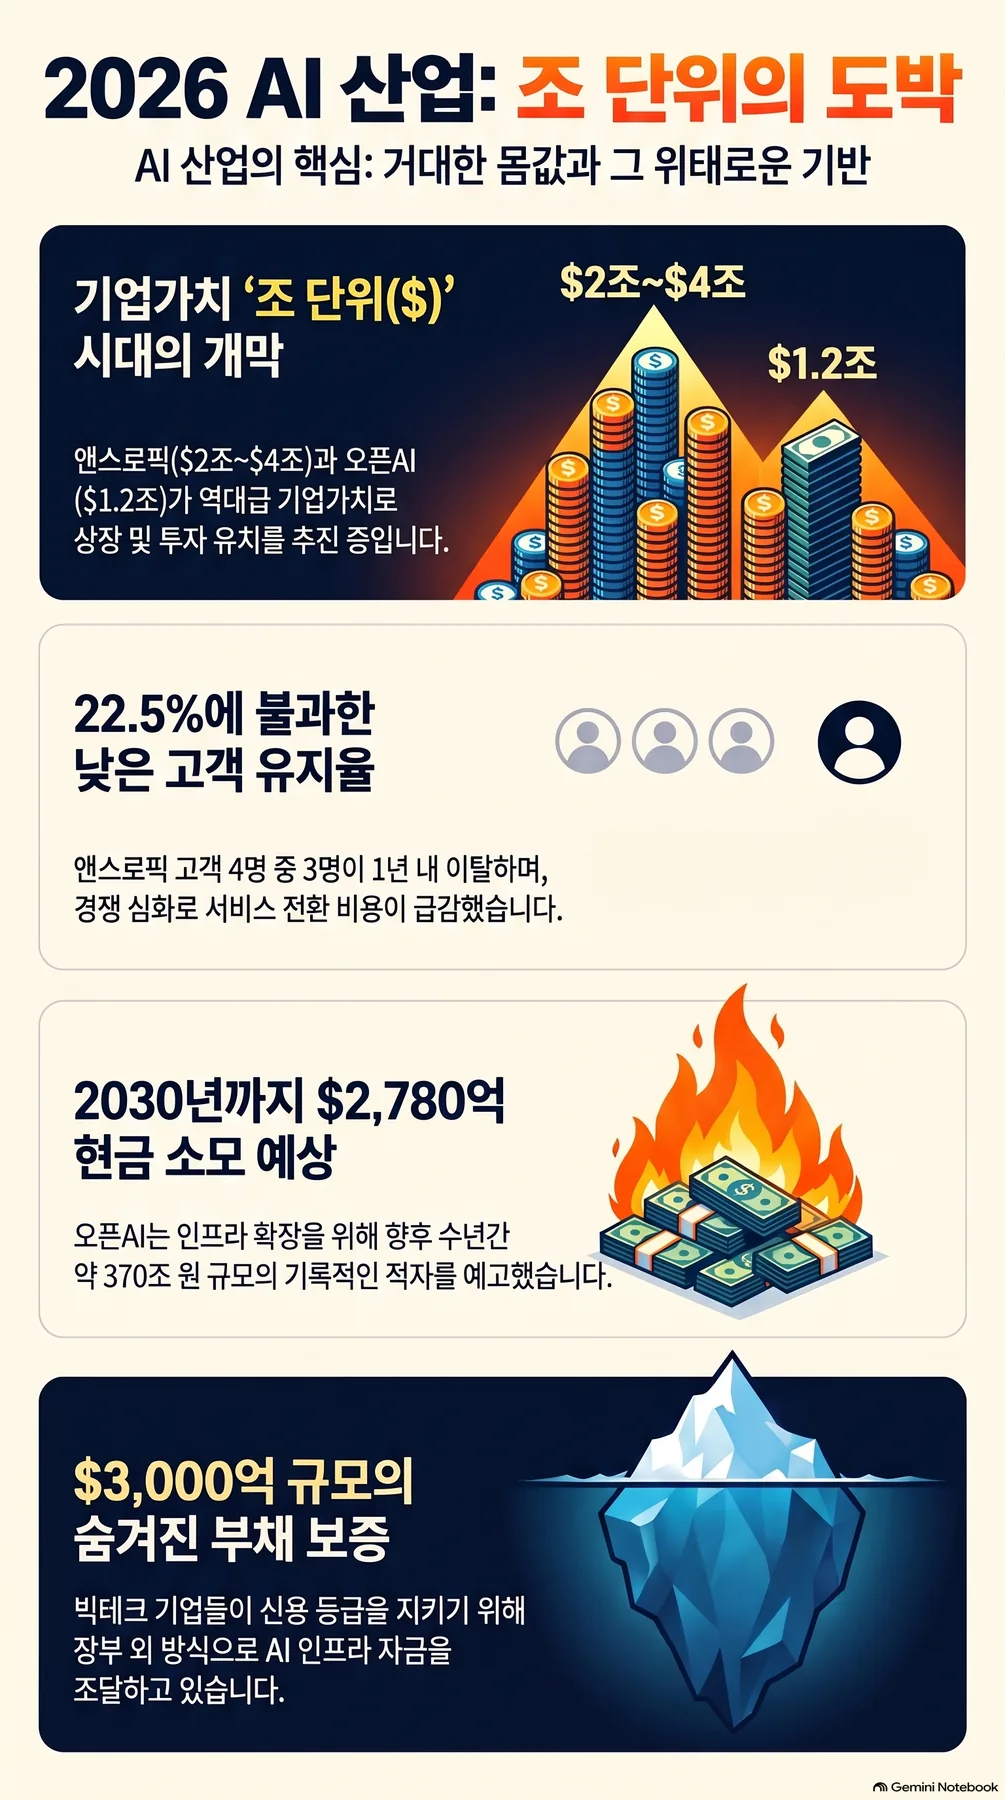 NotebookLM이 소스를 종합해 생성한 인포그래픽입니다.
참고 자료
이 글은 아래 뉴스를 종합해 작성했습니다.
- HuggingNews, OpenAI Forecasts $278 Billion Cash Burn Through 2030 in $1.2 Trillion Funding Talks
- HuggingNews, Anthropic Targets $2 Trillion IPO Valuation With 22.5% Customer Retention
- HuggingNews, StepFun Launches 600B Step 5 Preview AI Model With Oct 15 Open Weights
- HuggingNews, Anthropic Targets Tuesday Launch for Opus 5.5 to Fight GPT 6 Astra
- HuggingNews, StepFun Step 5 Preview Matches Kimi K3 at 65% Lower Cost and Opens Weights Oct 15
- HuggingNews, Nvidia CEO Jensen Huang Says AI Hit Profitable Turning Point This Year
- HuggingNews, Big Tech Issues $300 Billion in Off Balance Sheet AI Guarantees to Protect Credit Ratings
